
Trong lĩnh vực tài chính kế toán, đặc biệt là đối với các tổ chức phi lợi nhuận (NPO) và các quỹ đầu tư, thuật ngữ restricted funds là gì luôn là một câu hỏi quan trọng. Hiểu một cách đơn giản, restricted funds (quỹ hạn chế) là số tiền mà nhà tài trợ hoặc cơ quan quản lý yêu cầu chỉ được sử dụng cho một mục đích cụ thể, không được phép chi tiêu tùy ý. Việc nắm rõ khái niệm này không chỉ giúp doanh nghiệp tuân thủ đúng pháp luật mà còn đảm bảo uy tín với các bên liên quan. Bài viết dưới đây sẽ phân tích sâu về định nghĩa, phân loại, cách hạch toán cũng như những sai lầm thường gặp khi quản lý loại quỹ này.
1. Định Nghĩa Chi Tiết Về Restricted Funds
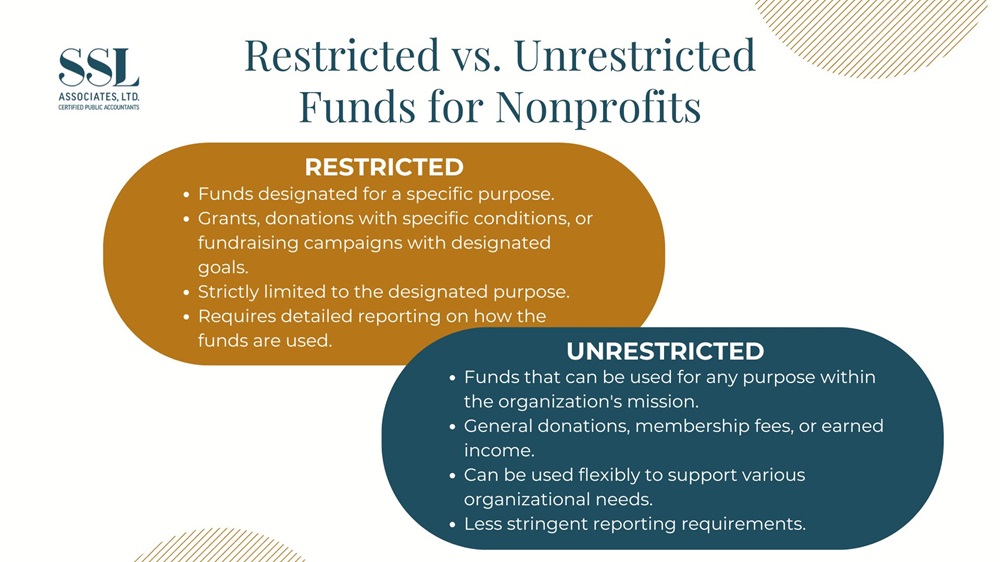
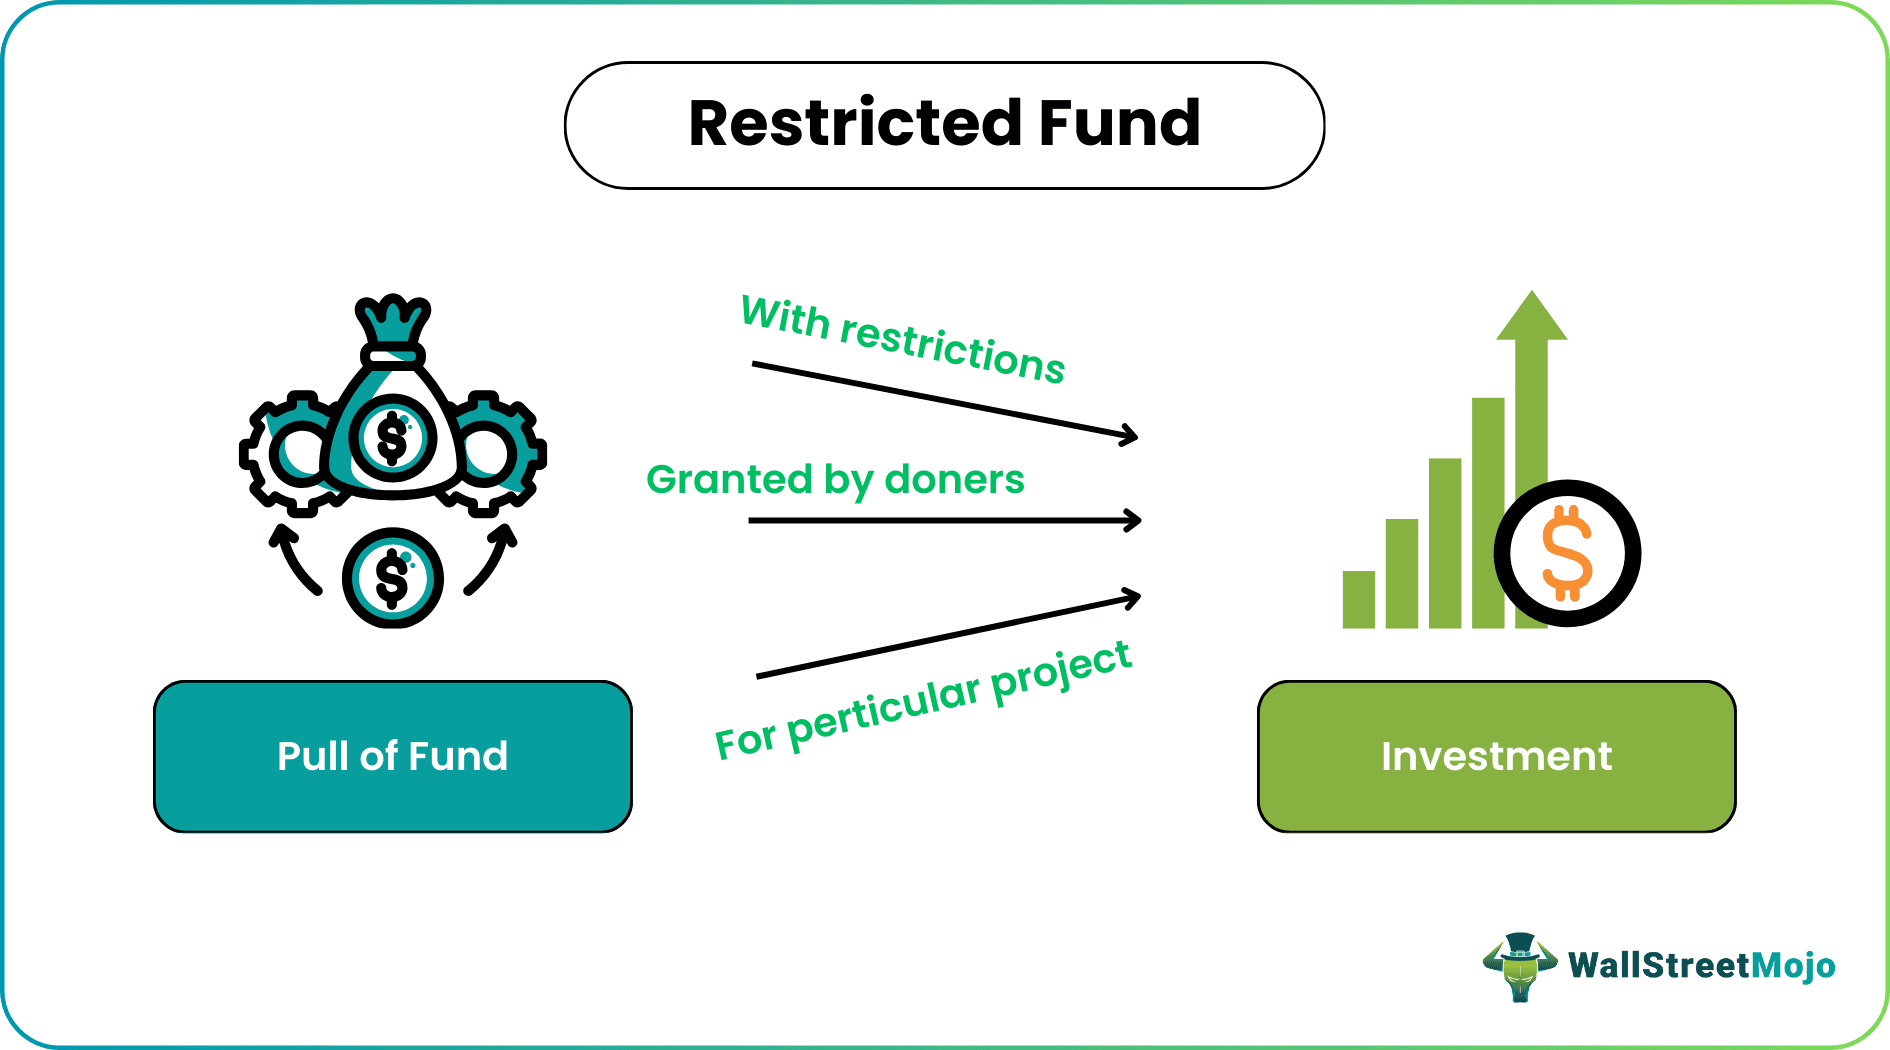
Restricted funds là gì trong bối cảnh kế toán? Đây là các khoản tiền hoặc tài sản khác mà tổ chức nhận được kèm theo những ràng buộc pháp lý hoặc hợp đồng về cách sử dụng. Khác với quỹ không hạn chế (unrestricted funds) có thể dùng cho bất kỳ hoạt động nào của tổ chức, restricted funds bị “khóa” vào một mục tiêu nhất định như xây dựng trường học, nghiên cứu y khoa, hoặc hỗ trợ cứu trợ thiên tai.
Bản chất của loại quỹ này nằm ở sự ràng buộc về mặt pháp lý. Nếu tổ chức sử dụng sai mục đích, họ có thể phải đối mặt với các vụ kiện tụng, mất uy tín hoặc phải hoàn trả lại toàn bộ số tiền cho nhà tài trợ. Chính vì vậy, việc phân biệt rõ ràng giữa các loại quỹ là yêu cầu tiên quyết trong quản trị tài chính.
1.1. Phân Biệt Giữa Restricted Funds Và Unrestricted Funds
Để hiểu rõ hơn, chúng ta cần so sánh trực tiếp hai khái niệm này. Sự khác biệt cốt lõi nằm ở quyền tự chủ của ban lãnh đạo trong việc sử dụng nguồn tiền.
| Tiêu chí | Restricted Funds (Quỹ hạn chế) | Unrestricted Funds (Quỹ không hạn chế) |
|---|---|---|
| Mục đích sử dụng | Bị ràng buộc bởi nhà tài trợ hoặc pháp luật | Tự do sử dụng cho hoạt động thường xuyên |
| Nguồn gốc | Thường từ các khoản tài trợ có điều kiện, viện trợ nhân đạo | Doanh thu bán hàng, phí dịch vụ, lãi tiền gửi |
| Báo cáo tài chính | Phải trình bày riêng trên báo cáo thay đổi tài sản ròng | Trình bày gộp chung |
| Rủi ro pháp lý | Cao nếu sử dụng sai mục đích | Thấp hơn |
2. Các Loại Restricted Funds Phổ Biến Hiện Nay
Không phải tất cả các khoản tiền hạn chế đều giống nhau. Dựa trên mức độ và thời gian ràng buộc, các chuyên gia tài chính thường chia chúng thành ba nhóm chính. Việc nhận diện đúng loại quỹ sẽ giúp kế toán viên xử lý chính xác trên sổ sách.
2.1. Tạm Thời Hạn Chế (Temporarily Restricted)
Đây là loại quỹ mà các ràng buộc sẽ hết hiệu lực sau một khoảng thời gian nhất định hoặc sau khi hoàn thành một sự kiện cụ thể. Ví dụ, một nhà tài trợ quyên góp 1 tỷ đồng cho chiến dịch “Xóa mù chữ 2024”. Khi chiến dịch kết thúc vào cuối năm, số tiền còn lại (nếu có) sẽ được chuyển thành quỹ không hạn chế.
2.2. Vĩnh Viễn Hạn Chế (Permanently Restricted)
Loại quỹ này có ràng buộc không bao giờ hết hạn. Thông thường, đây là các khoản tiền gốc (principal) mà tổ chức phải giữ nguyên vẹn mãi mãi. Tổ chức chỉ được phép sử dụng phần lãi phát sinh từ số tiền gốc đó. Các quỹ học bổng danh giá tại các trường đại học thường được cấu trúc theo hình thức này.
2.3. Hạn Chế Theo Mục Đích (Purpose Restriction)
Nhà tài trợ không đặt ra thời hạn nhưng yêu cầu tiền chỉ được dùng cho một dự án cụ thể. Ví dụ, một tổ chức từ thiện nhận được 500 triệu đồng để mua vaccine cho trẻ em vùng cao. Số tiền này không thể dùng để trả lương nhân viên hành chính.
3. Hướng Dẫn Hạch Toán Và Quản Lý Restricted Funds
Sau khi đã hiểu restricted funds là gì, việc tiếp theo là làm sao để quản lý chúng một cách hiệu quả. Quy trình này đòi hỏi sự tỉ mỉ và tuân thủ nghiêm ngặt các chuẩn mực kế toán như FASB (Hội đồng Chuẩn mực Kế toán Tài chính Hoa Kỳ) hoặc các quy định địa phương.
3.1. Quy Trình Ghi Nhận Ban Đầu
Khi nhận được khoản tài trợ có điều kiện, kế toán không được ghi nhận ngay vào doanh thu. Thay vào đó, số tiền này được ghi nhận là một khoản nợ phải trả (deferred revenue) hoặc một khoản mục riêng trong phần vốn chủ sở hữu. Chỉ khi các điều kiện ràng buộc được đáp ứng (ví dụ: dự án đã triển khai), khoản tiền mới được chuyển thành doanh thu.
3.2. Theo Dõi Riêng Biệt Trên Hệ Thống
Các tổ chức nên thiết lập các mã tài khoản (chart of accounts) riêng cho từng loại quỹ hạn chế. Điều này giúp việc lập báo cáo tài chính cho nhà tài trợ trở nên minh bạch. Nhiều phần mềm kế toán hiện đại như QuickBooks hoặc MISA có tích hợp sẵn tính năng quản lý quỹ hạn chế.
3.3. Lập Báo Cáo Tài Chính Theo Chuẩn Mực
Báo cáo tài chính của các tổ chức phi lợi nhuận phải trình bày rõ ràng ba nhóm: quỹ không hạn chế, quỹ tạm thời hạn chế và quỹ vĩnh viễn hạn chế. Điều này giúp các nhà tài trợ đánh giá được mức độ tuân thủ của tổ chức.
4. Lợi Ích Và Hạn Chế Của Việc Sử Dụng Restricted Funds
Việc nhận các khoản tài trợ hạn chế mang lại cả cơ hội lẫn thách thức cho tổ chức. Hiểu rõ hai mặt này giúp ban lãnh đạo đưa ra quyết định sáng suốt khi quyết định nhận hay từ chối một khoản tài trợ.
4.1. Lợi Ích Chiến Lược
- Tăng độ tin cậy: Các nhà tài trợ lớn thường tin tưởng vào tổ chức có cơ chế quản lý quỹ hạn chế chặt chẽ.
- Đảm bảo nguồn lực cho dự án dài hạn: Các quỹ vĩnh viễn hạn chế tạo ra nguồn thu nhập ổn định từ lãi suất.
- Thúc đẩy kỷ luật tài chính: Việc phải tuân thủ các ràng buộc buộc tổ chức phải lập kế hoạch chi tiêu bài bản hơn.
- Thiếu linh hoạt: Tổ chức không thể điều chuyển tiền sang các hoạt động cấp thiết khác khi có biến động.
- Chi phí quản lý cao: Cần đầu tư nhân sự và hệ thống để theo dõi, báo cáo riêng biệt.
- Áp lực tuân thủ: Nếu không sử dụng đúng hạn mức thời gian, tổ chức có thể phải trả lại tiền hoặc chịu phạt.
- Bước 1 – Đánh giá ban đầu: Trước khi nhận tiền, hãy đọc kỹ thỏa thuận tài trợ. Xác định rõ đây là hạn chế tạm thời hay vĩnh viễn, mục đích cụ thể là gì.
- Bước 2 – Thiết lập mã số riêng: Tạo một mã dự án (project code) riêng trong phần mềm kế toán cho từng khoản tài trợ hạn chế.
- Bước 3 – Mở tài khoản ngân hàng riêng (nếu cần): Đối với các khoản tài trợ lớn, việc mở tài khoản riêng giúp việc đối chiếu dễ dàng hơn nhiều.
- Bước 4 – Theo dõi chi tiêu theo từng hạng mục: Mọi hóa đơn, chứng từ liên quan đến quỹ hạn chế phải được gắn nhãn và lưu trữ riêng.
- Bước 5 – Báo cáo định kỳ: Lập báo cáo tài chính riêng cho từng quỹ gửi nhà tài trợ theo đúng tần suất đã cam kết (thường là quý hoặc năm).
4.2. Những Hạn Chế Cần Lưu Ý
5. So Sánh Restricted Funds Với Các Khái Niệm Tương Tự
Trong thực tế, nhiều người thường nhầm lẫn giữa restricted funds với các thuật ngữ như “endowment” (quỹ tài trợ) hay “grant” (khoản viện trợ). Mặc dù có mối liên hệ, nhưng chúng không hoàn toàn giống nhau.
Một khoản grant (viện trợ) có thể là restricted hoặc unrestricted. Trong khi đó, endowment thường được cấu trúc như một quỹ vĩnh viễn hạn chế. Điểm khác biệt lớn nhất nằm ở nguồn gốc: endowment thường được tạo lập từ chính nguồn lực của tổ chức hoặc từ các khoản hiến tặng lớn một lần, còn restricted funds có thể đến từ nhiều nguồn nhỏ lẻ khác nhau.
6. Các Sai Lầm Thường Gặp Khi Quản Lý Restricted Funds
Dựa trên kinh nghiệm thực tiễn từ các cuộc kiểm toán,
6.1. Sử Dụng Chéo Quỹ
Đây là sai lầm nghiêm trọng nhất. Nhiều tổ chức nhỏ khi thiếu tiền mặt hoạt động đã “mượn” tạm tiền từ quỹ hạn chế để trang trải chi phí hành chính. Hành vi này vi phạm hợp đồng tài trợ và có thể dẫn đến hậu quả pháp lý.
6.2. Không Tách Bạch Sổ Sách
Việc gộp chung tất cả các nguồn tiền vào một tài khoản ngân hàng duy nhất khiến việc kiểm soát trở nên khó khăn. Khi kiểm toán viên yêu cầu đối chiếu, tổ chức không thể chứng minh được số dư quỹ hạn chế còn lại là bao nhiêu.
6.3. Bỏ Qua Các Điều Kiện Kèm Theo
Đôi khi nhà tài trợ đưa ra các điều kiện không bằng văn bản mà chỉ bằng lời nói hoặc email. Nếu không lưu trữ đầy đủ các thư từ trao đổi, tổ chức có thể hiểu sai phạm vi của sự hạn chế.
7. Hướng Dẫn Thực Hành: Quy Trình Quản Lý Hiệu Quả
Để tránh những sai lầm trên, các tổ chức nên áp dụng quy trình quản lý restricted funds theo 5 bước chuẩn sau đây.
8. Những Lưu Ý Quan Trọng Đối Với Tổ Chức Tại Việt Nam
Tại Việt Nam, các tổ chức phi chính phủ và quỹ xã hội từ thiện chịu sự điều chỉnh của Nghị định 93/2019/NĐ-CP về quỹ xã hội, quỹ từ thiện. Theo đó, việc sử dụng quỹ phải đúng mục đích đã đăng ký với cơ quan nhà nước có thẩm quyền.
Một điểm quan trọng là các tổ chức cần phân biệt rõ giữa “quỹ hạn chế” theo thỏa thuận với nhà tài trợ nước ngoài và “quỹ hạn chế” theo quy định pháp luật Việt Nam. Trong nhiều trường hợp, các quy định này có thể chồng chéo, đòi hỏi tổ chức phải ưu tiên tuân thủ quy định pháp luật có tính bắt buộc cao hơn.
9. Câu Hỏi Thường Gặp Về Restricted Funds
9.1. Restricted funds có phải chịu thuế thu nhập doanh nghiệp không?
Thông thường, các khoản tài trợ không hoàn lại cho hoạt động từ thiện, nhân đạo được miễn thuế theo quy định. Tuy nhiên, nếu tổ chức sử dụng quỹ này cho hoạt động sản xuất kinh doanh có thu nhập, phần thu nhập đó sẽ phải chịu thuế. Cần tham khảo ý kiến chuyên viên thuế để được tư vấn cụ thể.
9.2. Lãi phát sinh từ restricted funds được xử lý như thế nào?
Phần lãi tiền gửi phát sinh từ số dư quỹ hạn chế thường được coi là một phần của quỹ hạn chế đó, trừ khi thỏa thuận tài trợ có quy định khác. Tổ chức nên ghi nhận phần lãi này vào cùng mã dự án để đảm bảo tính nhất quán.
9.3. Nếu không sử dụng hết restricted funds thì xử lý ra sao?
Nếu quỹ tạm thời hạn chế đã hết thời hạn hoặc đã hoàn thành mục đích mà vẫn còn dư, số tiền này sẽ được chuyển thành quỹ không hạn chế. Tuy nhiên, nếu nhà tài trợ có yêu cầu hoàn trả phần dư, tổ chức phải thực hiện hoàn trả theo đúng cam kết.
9.4. Làm thế nào để phân biệt restricted funds với khoản ứng trước?
Khoản ứng trước (advance) là tiền của đối tác trả trước cho dịch vụ sẽ cung cấp, trong khi restricted funds là tiền tài trợ không yêu cầu hoàn trả nhưng kèm điều kiện sử dụng. Điểm mấu chốt là bản chất của dòng tiền: có phải hoàn trả hay không.
10. Kết Luận
Hiểu rõ restricted funds là gì không chỉ là yêu cầu về mặt kỹ thuật kế toán mà còn là nền tảng cho sự phát triển bền vững của mọi tổ chức hoạt động trong lĩnh vực phi lợi nhuận. Việc quản lý tốt các quỹ hạn chế giúp tổ chức xây dựng lòng tin vững chắc với các nhà tài trợ, từ đó mở ra nhiều cơ hội hợp tác chiến lược trong tương lai.
Để thực hiện điều này, ban lãnh đạo cần đầu tư vào hệ thống kế toán minh bạch, đào tạo nhân sự chuyên sâu và thiết lập các quy trình kiểm soát nội bộ chặt chẽ. Khi mọi nguồn lực được sử dụng đúng cam kết, tổ chức không chỉ hoàn thành sứ mệnh của mình mà còn tạo ra tác động tích cực lâu dài cho cộng đồng. Hãy luôn coi việc tuân thủ các ràng buộc tài chính là một lợi thế cạnh tranh, không phải là gánh nặng.
