
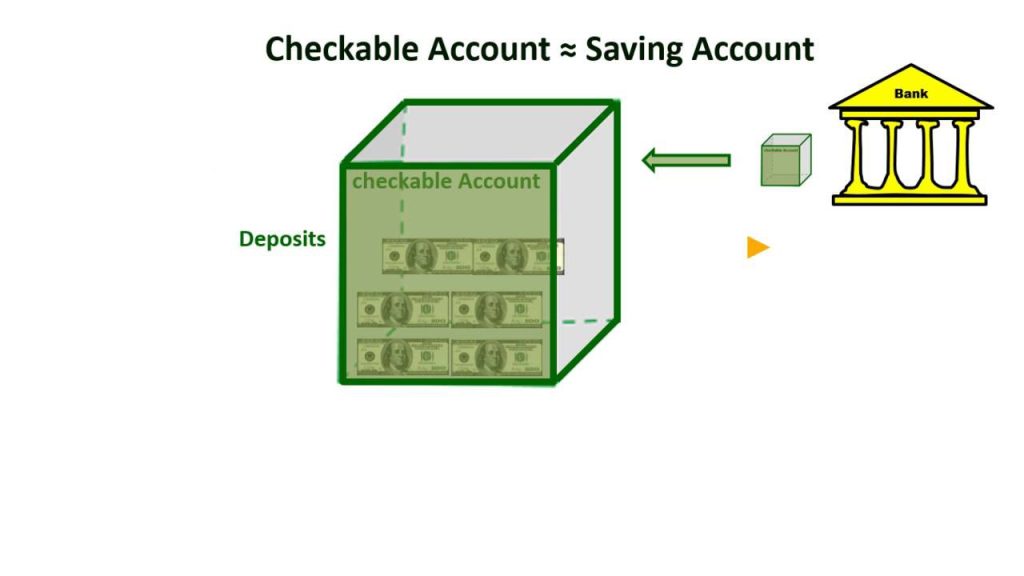
Trong lĩnh vực tài chính ngân hàng và quản trị doanh nghiệp, thuật ngữ deposit control là gì đang ngày càng được nhắc đến nhiều hơn. Đây là một khái niệm quan trọng giúp các tổ chức tài chính quản lý dòng tiền gửi một cách hiệu quả, đồng thời hỗ trợ doanh nghiệp kiểm soát các khoản thu chi một cách chặt chẽ. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện và chi tiết nhất về khái niệm này, từ định nghĩa cơ bản đến các ứng dụng thực tiễn trong hoạt động kinh doanh.
Định Nghĩa Chi Tiết Về Deposit Control
Deposit control (kiểm soát tiền gửi) là quy trình quản lý và giám sát toàn bộ các hoạt động liên quan đến tiền gửi trong một tổ chức tài chính hoặc doanh nghiệp. Quy trình này bao gồm việc theo dõi, xác minh, ghi nhận và báo cáo tất cả các giao dịch tiền gửi nhằm đảm bảo tính chính xác, minh bạch và tuân thủ các quy định pháp luật hiện hành.
Về bản chất, deposit control hoạt động như một hệ thống kiểm soát nội bộ, giúp ngăn chặn các sai sót, gian lận và rủi ro tài chính. Hệ thống này không chỉ áp dụng cho các ngân hàng thương mại mà còn được sử dụng rộng rãi trong các quỹ đầu tư, công ty bảo hiểm, và các doanh nghiệp có dòng tiền lớn.
Các Thành Phần Chính Của Hệ Thống Deposit Control
Một hệ thống deposit control hoàn chỉnh thường bao gồm các thành phần cốt lõi sau đây:
- Xác minh danh tính khách hàng: Quy trình xác thực thông tin người gửi tiền, bao gồm giấy tờ tùy thân và các thông tin pháp lý liên quan.
- Ghi nhận giao dịch: Hệ thống tự động ghi nhận số tiền, thời gian và nguồn gốc của từng khoản tiền gửi.
- Kiểm tra tuân thủ: Đảm bảo mọi giao dịch đều tuân thủ các quy định về chống rửa tiền (AML) và biết khách hàng của bạn (KYC).
- Báo cáo và phân tích: Tạo ra các báo cáo chi tiết về dòng tiền gửi, phục vụ cho việc ra quyết định quản lý.
- Kiểm soát rủi ro: Phát hiện và xử lý kịp thời các giao dịch bất thường hoặc có dấu hiệu gian lận.
- Xây dựng chính sách: Thiết lập các chính sách và quy định nội bộ về quản lý tiền gửi, phù hợp với đặc thù hoạt động của tổ chức.
- Lựa chọn công nghệ: Đầu tư vào các phần mềm quản lý tài chính hiện đại có khả năng tự động hóa quy trình kiểm soát.
- Đào tạo nhân sự: Tổ chức các khóa đào tạo để nâng cao nhận thức và kỹ năng cho đội ngũ nhân viên liên quan.
- Vận hành và giám sát: Triển khai hệ thống và liên tục theo dõi, đánh giá hiệu quả hoạt động.
- Cải tiến liên tục: Định kỳ rà soát và cập nhật quy trình để thích ứng với những thay đổi của môi trường kinh doanh.
- Tăng cường tính minh bạch: Mọi giao dịch tiền gửi đều được ghi nhận và theo dõi một cách rõ ràng, giảm thiểu rủi ro gian lận.
- Nâng cao hiệu quả quản lý: Quy trình tự động hóa giúp tiết kiệm thời gian và nguồn lực so với phương pháp thủ công truyền thống.
- Tuân thủ pháp luật: Hệ thống được thiết kế để đáp ứng các yêu cầu khắt khe của cơ quan quản lý nhà nước.
- Cải thiện khả năng dự báo: Dữ liệu từ hệ thống giúp nhà quản lý dự báo chính xác hơn về dòng tiền trong tương lai.
- Bảo vệ uy tín tổ chức: Giảm thiểu các sai sót có thể dẫn đến mất lòng tin từ phía khách hàng và đối tác.
- Chi phí đầu tư ban đầu: Việc triển khai hệ thống đòi hỏi nguồn vốn đáng kể cho công nghệ và đào tạo nhân sự.
- Độ phức tạp trong vận hành: Hệ thống có thể gặp trục trặc kỹ thuật hoặc khó khăn trong việc tích hợp với các hệ thống hiện có.
- Yêu cầu nhân sự chất lượng cao: Cần có đội ngũ nhân viên am hiểu về cả tài chính lẫn công nghệ thông tin.
- Rủi ro bảo mật dữ liệu: Hệ thống tập trung dữ liệu nhạy cảm có thể trở thành mục tiêu của các cuộc tấn công mạng.
- Thiếu đào tạo nhân viên: Nhân viên không được trang bị đầy đủ kiến thức về quy trình mới, dẫn đến thao tác sai.
- Bỏ qua yếu tố bảo mật: Không thiết lập các lớp bảo mật cần thiết, tạo điều kiện cho các cuộc tấn công mạng.
- Không cập nhật quy định pháp luật: Hệ thống không được điều chỉnh kịp thời khi có các quy định mới từ cơ quan quản lý.
- Xem nhẹ việc phân tích dữ liệu: Chỉ tập trung vào việc ghi nhận giao dịch mà không khai thác dữ liệu để phục vụ chiến lược kinh doanh.
Phân Loại Các Hình Thức Deposit Control
Trong thực tế hoạt động, deposit control được phân chia thành nhiều loại khác nhau dựa trên mục đích sử dụng và đối tượng áp dụng. Việc hiểu rõ các phân loại này giúp doanh nghiệp lựa chọn được phương pháp phù hợp nhất với nhu cầu của mình.
Deposit Control Trong Ngân Hàng Thương Mại
Đối với các ngân hàng, deposit control là một phần không thể thiếu trong hoạt động nghiệp vụ hàng ngày. Các ngân hàng sử dụng hệ thống này để quản lý tài khoản tiền gửi của khách hàng, bao gồm cả tiền gửi không kỳ hạn và có kỳ hạn. Hệ thống này giúp ngân hàng theo dõi biến động số dư, tính lãi suất chính xác và đảm bảo thanh khoản.
Deposit Control Trong Quản Trị Doanh Nghiệp
Trong phạm vi doanh nghiệp, deposit control thường được áp dụng để quản lý các khoản thu từ khách hàng, đặc biệt là các doanh nghiệp hoạt động trong lĩnh vực bán lẻ, dịch vụ hoặc sản xuất. Hệ thống này giúp doanh nghiệp kiểm soát được dòng tiền vào, đối chiếu công nợ và phát hiện sớm các sai lệch trong quá trình thu tiền.
Deposit Control Trong Các Tổ Chức Phi Tài Chính
Ngoài ra, khái niệm này còn được áp dụng trong các tổ chức phi lợi nhuận, cơ quan chính phủ và các quỹ đầu tư. Trong các tổ chức này, deposit control giúp đảm bảo tính minh bạch và trách nhiệm giải trình trong việc quản lý các khoản tiền gửi từ các nhà tài trợ hoặc nhà đầu tư.
Quy Trình Triển Khai Deposit Control Hiệu Quả
Để triển khai một hệ thống deposit control hiệu quả, các tổ chức cần tuân thủ một quy trình bài bản và khoa học.
Lợi Ích Và Hạn Chế Của Deposit Control
Giống như bất kỳ hệ thống quản lý nào, deposit control mang lại nhiều lợi ích đáng kể nhưng cũng tồn tại một số hạn chế nhất định. Việc hiểu rõ cả hai mặt này sẽ giúp bạn có cái nhìn khách quan và đưa ra quyết định đúng đắn khi áp dụng.
Những Lợi Ích Nổi Bật
Những Hạn Chế Cần Lưu Ý
So Sánh Deposit Control Với Các Phương Pháp Quản Lý Tiền Gửi Khác
Để có cái nhìn rõ ràng hơn, chúng ta hãy so sánh deposit control với các phương pháp quản lý tiền gửi truyền thống khác:
| Tiêu Chí | Deposit Control | Quản Lý Thủ Công | Quản Lý Bán Tự Động |
|---|---|---|---|
| Độ chính xác | Cao, giảm thiểu sai sót | Thấp, dễ xảy ra nhầm lẫn | Trung bình, vẫn còn phụ thuộc vào con người |
| Tốc độ xử lý | Nhanh, gần như tức thời | Chậm, tốn nhiều thời gian | Khá nhanh nhưng cần kiểm tra thủ công |
| Chi phí vận hành | Chi phí đầu tư cao nhưng tiết kiệm dài hạn | Chi phí thấp nhưng tốn nhân lực | Chi phí trung bình |
| Khả năng mở rộng | Dễ dàng mở rộng quy mô | Khó khăn khi khối lượng giao dịch tăng | Có thể mở rộng nhưng cần điều chỉnh |
| Bảo mật thông tin | Cao với các lớp bảo mật đa tầng | Thấp, dễ bị lộ thông tin | Trung bình |
Ứng Dụng Thực Tiễn Của Deposit Control Trong Doanh Nghiệp
Trong bối cảnh nền kinh tế số phát triển mạnh mẽ, deposit control đóng vai trò then chốt trong việc giúp doanh nghiệp vận hành hiệu quả. Các ứng dụng thực tiễn có thể kể đến như:
Quản Lý Khoản Thu Từ Khách Hàng
Đối với các doanh nghiệp bán lẻ hoặc cung cấp dịch vụ, deposit control giúp theo dõi chính xác số tiền thu được từ khách hàng qua nhiều kênh khác nhau như tiền mặt, chuyển khoản, hoặc ví điện tử. Hệ thống tự động đối chiếu giữa hóa đơn bán hàng và số tiền thực nhận, từ đó phát hiện nhanh chóng các khoản thiếu hụt hoặc chênh lệch.
Kiểm Soát Dòng Tiền Nội Bộ
Trong các tập đoàn có nhiều chi nhánh, deposit control giúp quản lý việc chuyển tiền giữa các đơn vị thành viên một cách minh bạch. Điều này đặc biệt quan trọng trong việc xác định trách nhiệm tài chính của từng bộ phận và đảm bảo nguồn vốn được sử dụng đúng mục đích.
Hỗ Trợ Quyết Định Đầu Tư
Dữ liệu từ hệ thống deposit control cung cấp thông tin quý giá về thói quen thanh toán của khách hàng, xu hướng dòng tiền theo mùa vụ, từ đó giúp ban lãnh đạo đưa ra các quyết định đầu tư và phân bổ nguồn lực hợp lý.
Những Sai Lầm Thường Gặp Khi Áp Dụng Deposit Control
Mặc dù deposit control mang lại nhiều lợi ích, nhưng nếu không được triển khai đúng cách, doanh nghiệp có thể gặp phải những vấn đề nghiêm trọng.
Cách Khắc Phục Những Sai Lầm Này
Để tránh những sai lầm trên, doanh nghiệp cần xây dựng một lộ trình triển khai rõ ràng, bao gồm việc đánh giá nhu cầu thực tế, lựa chọn giải pháp công nghệ phù hợp, và thiết lập quy trình đào tạo liên tục cho đội ngũ nhân sự. Bên cạnh đó, việc thường xuyên cập nhật các quy định pháp luật và xu hướng công nghệ mới là điều kiện tiên quyết để hệ thống hoạt động hiệu quả.
Những Lưu Ý Quan Trọng Khi Sử Dụng Deposit Control
Khi áp dụng deposit control, có một số điểm quan trọng mà các nhà quản lý cần đặc biệt chú ý:
Trước hết, cần đảm bảo sự phối hợp chặt chẽ giữa các phòng ban như kế toán, tài chính, và công nghệ thông tin. Sự thiếu đồng bộ giữa các bộ phận này có thể dẫn đến những sai sót trong quá trình vận hành hệ thống.
Thứ hai, việc lựa chọn đối tác cung cấp giải pháp công nghệ cũng đóng vai trò quan trọng. Doanh nghiệp nên ưu tiên các nhà cung cấp có uy tín, kinh nghiệm trong lĩnh vực tài chính và có khả năng hỗ trợ kỹ thuật tốt sau khi triển khai.
Cuối cùng, cần xây dựng một văn hóa tuân thủ trong toàn tổ chức. Mọi nhân viên, từ cấp quản lý đến nhân viên tác nghiệp, đều cần hiểu rõ tầm quan trọng của việc tuân thủ các quy trình kiểm soát tiền gửi.
Câu Hỏi Thường Gặp Về Deposit Control
Deposit control có bắt buộc đối với mọi doanh nghiệp không?
Không có quy định pháp luật nào bắt buộc tất cả các doanh nghiệp phải áp dụng deposit control. Tuy nhiên, đối với các tổ chức tài chính, ngân hàng, và các doanh nghiệp có quy mô lớn, việc áp dụng hệ thống này gần như là điều kiện bắt buộc để đáp ứng các yêu cầu quản lý rủi ro và tuân thủ pháp luật.
Chi phí triển khai deposit control thường là bao nhiêu?
Chi phí triển khai phụ thuộc vào nhiều yếu tố như quy mô doanh nghiệp, độ phức tạp của hệ thống, và lựa chọn nhà cung cấp. Đối với doanh nghiệp nhỏ, chi phí có thể chỉ vài chục triệu đồng cho các giải pháp đơn giản. Trong khi đó, các tập đoàn lớn có thể phải đầu tư hàng tỷ đồng cho hệ thống tích hợp toàn diện.
Deposit control khác gì so với kiểm toán nội bộ?
Deposit control là một phần của hệ thống kiểm soát nội bộ, tập trung cụ thể vào việc quản lý các khoản tiền gửi. Trong khi đó, kiểm toán nội bộ là một hoạt động rộng hơn, bao gồm việc đánh giá toàn bộ hệ thống kiểm soát của doanh nghiệp, trong đó có cả deposit control.
Làm thế nào để đo lường hiệu quả của hệ thống deposit control?
Có nhiều chỉ số để đo lường hiệu quả, bao gồm tỷ lệ sai sót trong ghi nhận giao dịch, thời gian xử lý trung bình cho mỗi giao dịch, số lượng các cảnh báo gian lận được phát hiện, và mức độ hài lòng của khách hàng đối với quy trình giao dịch.
Deposit control có thể áp dụng cho tiền điện tử không?
Với sự phát triển của công nghệ blockchain, khái niệm deposit control đang được mở rộng để áp dụng cho cả các loại tài sản số. Tuy nhiên, việc này đòi hỏi những điều chỉnh đáng kể về mặt kỹ thuật và pháp lý so với các loại tiền tệ truyền thống.
Kết Luận
Deposit control là một công cụ quản lý tài chính không thể thiếu trong bối cảnh kinh doanh hiện đại. Việc hiểu rõ deposit control là gì và áp dụng đúng cách sẽ giúp doanh nghiệp kiểm soát tốt dòng tiền, giảm thiểu rủi ro gian lận và nâng cao hiệu quả hoạt động. Mặc dù việc triển khai có thể gặp một số khó khăn ban đầu, nhưng những lợi ích lâu dài mà hệ thống này mang lại chắc chắn sẽ vượt xa chi phí đầu tư.
Trong tương lai, với sự phát triển của trí tuệ nhân tạo và công nghệ tự động hóa, deposit control sẽ ngày càng trở nên thông minh và hiệu quả hơn. Các doanh nghiệp biết nắm bắt xu hướng và đầu tư đúng đắn vào hệ thống này sẽ có lợi thế cạnh tranh đáng kể trong việc quản lý tài chính và phát triển bền vững.
